Pesquisa Neogrid e Opinion Box mostra que 78% dos consumidores já combinam loja física e digital, e que a indisponibilidade de uma marca pode custar a preferência nas compras futuras
O consumidor brasileiro chegou a 2026 comprando de um jeito bem diferente do que fazia há pouco tempo. Ele pesquisa preço mesmo dentro da loja, transita entre supermercado, atacarejo, farmácia e marketplace na mesma semana, e não hesita em trocar de marca quando o produto que queria não está na prateleira.
É o retrato traçado pela pesquisa “O Novo Carrinho do Brasileiro”, feita pela Neogrid em parceria com o Opinion Box. O levantamento ouviu 1.022 pessoas de todas as regiões do país entre 7 e 13 de agosto de 2026, todas responsáveis total ou parcialmente pelas compras da casa.
O estudo dá sequência a um acompanhamento iniciado em 2025 e chega a uma conclusão central: a omnicanalidade deixou de ser tendência para virar rotina. O que muda agora é a intensidade com que cada consumidor combina os caminhos disponíveis até o carrinho.
A loja física ainda lidera, mas já divide espaço com o digital
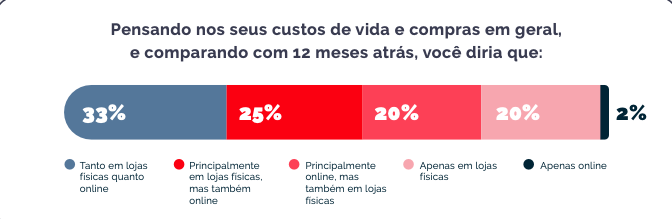
O comportamento híbrido deu um salto expressivo em apenas um ano. Em 2025, 64% dos consumidores faziam compras de supermercado exclusivamente em lojas físicas, e só 32% combinavam presencial com internet. Em 2026, esse cenário virou de cabeça para baixo: 78% já misturam os dois ambientes, e apenas 22% concentram as compras em um único canal.
Isso não significa que a loja física perdeu relevância. Hipermercados e supermercados seguem como o canal mais utilizado para comida e bebida, com 39% de preferência, seguidos por atacarejos, com 24%. No digital, marketplaces (62%) e aplicativos de entrega (50%) são as portas de entrada mais comuns para quem compra alimentos pela internet.
A frequência das compras explica parte dessa movimentação. Mais da metade dos entrevistados abastece a casa uma ou mais vezes por semana, o que transforma preço, conveniência e disponibilidade em critérios revisitados constantemente — não apenas em uma grande compra mensal.
Para explicar essa virada de comportamento em tão pouco tempo, Dani Schermann, CMO do Opinion Box, destaca a mudança de prioridade do consumidor:
“Hoje, o que o consumidor busca no dia a dia é praticidade. A ida à loja física para aquela ‘compra do mês’ deu lugar a um comportamento mais diverso, ágil e digital. Em apenas um ano, vimos o comportamento de compra híbrida disparar: fomos de 32% em 2025 para mais de 77% em 2026.”
Quando a marca falta, quase um terço muda de fornecedor na hora
A indisponibilidade de produto já é parte da experiência de compra para a maioria dos brasileiros: 72% dos consumidores passam por essa situação pelo menos às vezes, e as categorias mais afetadas são higiene pessoal (39%), alimentos em geral (31%) e produtos de limpeza (31%).
Diante da falta da marca preferida, 43% procuram o mesmo produto em outro estabelecimento, físico ou digital. Mas 34% resolvem o problema ali mesmo, comprando outra marca do mesmo produto na hora — e 23% optam por um item diferente da mesma marca.
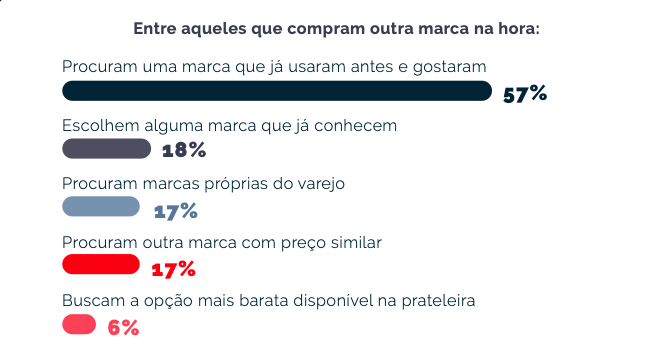
Entre quem substitui a marca na hora, a escolha não costuma ser aleatória: 57% procuram uma marca que já usaram antes e gostaram, e apenas 6% vão direto para a opção mais barata da prateleira. Ou seja, a ruptura abre espaço para concorrentes, mas o repertório de marcas já conhecidas pelo consumidor larga na frente.
Esse recorte comportamental confirma que a fidelidade brasileira é mais condicional do que rígida. Ao comentar a dinâmica geral da pesquisa, Fernando Gibotti, cofundador da Rock Encantech, resume o novo critério de disputa pela atenção do consumidor:
“A decisão de compra acontece por micro decisões contextuais, disparadas ao longo do dia por estímulos digitais. Não vence quem tem mais lojas, mas quem tem mais presença na vida do shopper. Não vence quem tem mais estoque, mas quem tem mais entendimento sobre quem é seu cliente, o que ele valoriza e como ele decide.”
A ruptura pode virar hábito — e isso preocupa a indústria
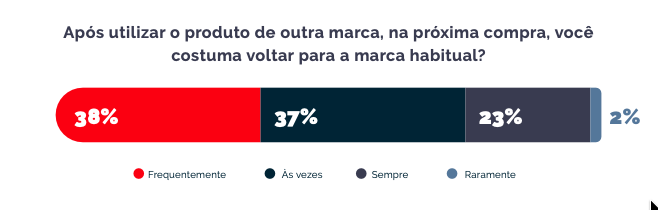
O dado mais sensível para marcas talvez seja este: depois de experimentar um concorrente por falta de produto, 37% dos consumidores voltam à marca habitual só às vezes, e 38% voltam apenas frequentemente — não sempre. Uma experiência positiva com a alternativa pode, portanto, ultrapassar o momento da ruptura e se converter em preferência nova.
A ausência recorrente de uma marca também mexe com a percepção do consumidor sobre ela. Para 22% dos entrevistados que já viveram essa situação, a falta repetida os leva a considerar outras marcas com mais frequência, e 3% deixam de considerá-la primeira opção nas próximas compras.
Ainda assim, a preferência por marca está longe de ser irrelevante: apenas 10% dos consumidores dizem escolher exclusivamente pelo menor preço, sem qualquer apego a marca. A maioria (39%) tem marcas favoritas, mas migra para a concorrência quando ela está em promoção ou mais barata.
Sobre o que essa mudança de comportamento representa para a cadeia de abastecimento, Nico Simone, CEO da Neogrid, destaca a nova natureza do desafio para indústria e varejo:
“Hoje, quando o produto falta, a venda não fica na loja: ela vai embora com o consumidor, que resolve em outra loja, outro site ou outro aplicativo. Para indústria e varejo, isso muda a natureza do desafio. A demanda deixou de ser um número a ser previsto para se tornar um fluxo a ser acompanhado.”
Promoção só converte se o produto estiver na prateleira
A comunicação promocional continua tendo peso real dentro do ponto de venda: 69% dos consumidores prestam atenção nas ofertas exibidas em loja pelo menos às vezes, e 83% já saíram do supermercado com produtos diferentes do que haviam planejado — 26% desses casos motivados justamente por uma promoção encontrada no caminho.
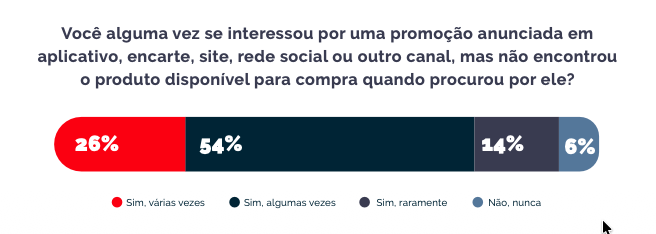
O problema é quando a oferta gera expectativa que a operação não consegue cumprir. 80% dos consumidores já se interessaram por uma promoção anunciada em aplicativo, encarte ou rede social e não encontraram o produto disponível para comprar quando foram atrás dele.
Nesses casos, a reação mais comum é buscar o item em outra loja ou canal (24%), mas 21% simplesmente desistem da compra e 20% migram direto para uma marca concorrente. A falha de execução, portanto, pode anular todo o esforço de mídia por trás da promoção.
A inteligência artificial já influencia quase 4 em cada 10 compras online
A tecnologia generativa começa a ocupar um espaço próprio na jornada de compra brasileira. Segundo a pesquisa, 38% dos consumidores já usaram alguma IA, como ChatGPT ou Google Gemini, como apoio em alguma etapa de uma compra online.
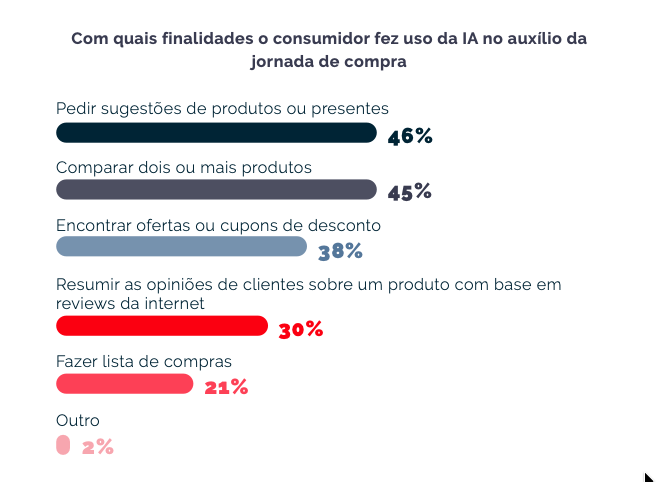
O uso mais comum é pedir sugestões de produtos ou presentes (46%), seguido por comparar dois ou mais produtos (45%) e buscar ofertas ou cupons de desconto (38%). A adoção, porém, é bem mais forte entre os mais jovens: 46% dos usuários de IA têm entre 16 e 24 anos, contra 30% entre os que têm 50 anos ou mais.
Esse contraste geracional ganha peso quando se olha para quem de fato decide as compras da casa: entre os consumidores que são os únicos responsáveis pelo abastecimento, 49% têm 50 anos ou mais, e só 22% têm entre 16 e 24 anos. A IA avança mais rápido, portanto, entre quem ainda não concentra a decisão de compra do lar.
Sobre o papel que a tecnologia ocupa nesse novo cenário de consumo, André Braz, economista da FGV IBRE, relaciona o comportamento ao cenário econômico dos últimos anos:
“O consumidor ganhou instrumentos para pesquisar e comparar e parece mais disposto a utilizá-los. Preço continua tendo peso, mas a decisão envolve também conveniência, disponibilidade, confiança na marca e facilidade de compra.”
A pesquisa completa, incluindo os dados sobre embalagens, refis e o conceito de abastecimento inteligente, está disponível no site da Neogrid e do Opinion Box.