Análise das exportações agrícolas entre os Estados Unidos e o Brasil
Por Fernando Saad Benati
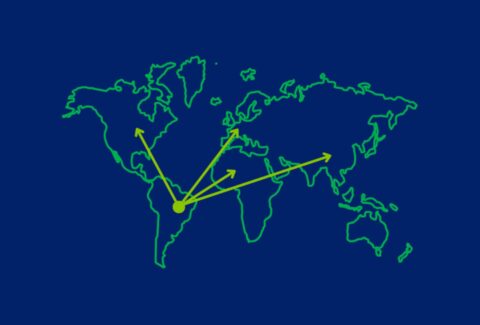
Quando olhamos para os números de 2025, vemos que o Brasil alcançou US$ 169 bilhões em exportações do agronegócio, ficando a apenas US$ 2 bilhões de atingir o patamar norte-americano.
Diante disso, caso o Brasil ultrapasse os Estados Unidos nesse ranking, não deveríamos esperar, necessariamente, uma nova força ou um vetor adicional de valorização para o real. Afinal, o ranking, por si só, não determina os preços dos ativos. Além disso, essa eventual liderança brasileira poderia ocorrer não apenas em função do crescimento das nossas exportações, mas também de uma possível queda nas exportações norte-americanas.
Portanto, a posição no ranking, isoladamente, não deve provocar movimentos relevantes no mercado. Por outro lado, se o Brasil superar os Estados Unidos e, nos anos seguintes, ampliar progressivamente essa vantagem, poderemos observar alguns efeitos econômicos mais significativos.
O primeiro deles está relacionado ao câmbio. Mantidas as demais condições constantes, uma demanda global maior por produtos agrícolas brasileiros pode favorecer o real.
Mas, Fernando, boa parte dessas vendas é realizada em dólar, certo? Sim, essa é uma observação pertinente. No entanto, quando o produtor rural converte os dólares recebidos em reais para arcar com seus custos operacionais no Brasil, ele aumenta a demanda pela moeda brasileira. Esse movimento pode contribuir para a valorização do real.
É importante considerar, porém, que essa valorização cambial também pode funcionar como um limitador do próprio crescimento das exportações. Com o real mais valorizado, os produtos brasileiros podem perder competitividade no mercado internacional, reduzindo o incentivo de outros países para importá-los.
Mesmo quando as commodities são negociadas em dólar, o efeito cambial continua relevante. Se o real se valoriza, os custos domésticos do produtor, quando convertidos para dólar, aumentam. Isso pode pressionar suas margens ou levar ao repasse de parte desses custos aos compradores internacionais, abrindo espaço para que outros países fornecedores se tornem mais competitivos. Dessa forma, o câmbio pode atuar tanto como um fator de estímulo quanto como uma limitação ao avanço das exportações brasileiras.
Quando passamos para os juros, estamos falando de um efeito indireto dessa dinâmica. Se o cenário for de valorização consistente do real, poderemos ter uma cesta de produtos importados mais barata. Com uma moeda brasileira mais forte, conseguimos importar produtos de economias como China e Estados Unidos a custos menores, o que pode contribuir para aliviar a inflação doméstica e reduzir as expectativas para os juros futuros.
Mas existe outro ponto de atenção. O crescimento das exportações também pode reduzir a disponibilidade de produtos agrícolas para o mercado interno. Se a produção permanecer estável, ou crescer em um ritmo inferior ao das exportações, uma parcela maior da safra será destinada ao mercado externo, diminuindo a oferta doméstica.
Essa redução da oferta interna pode pressionar os preços dos alimentos e de outras commodities agrícolas, produzindo justamente o efeito contrário ao que mencionamos anteriormente: em vez de contribuir para a queda da inflação e dos juros, pode gerar pressões inflacionárias e dificultar a redução das taxas de juros no Brasil.
Em resumo, uma eventual liderança brasileira nas exportações agrícolas globais pode trazer efeitos positivos para o câmbio e para a inflação, mas esses impactos não são automáticos. Tudo dependerá da origem desse crescimento, da evolução da produção, da competitividade dos nossos produtos e do equilíbrio entre a demanda externa e o abastecimento do mercado interno.