* Bernardo Madeira
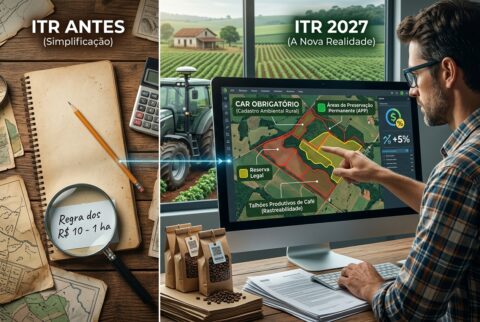
Durante anos, a declaração do Imposto Territorial Rural (ITR) foi tratada como tarefa de rotina. A reforma tributária aprovada em 2026 altera essa lógica. Na declaração entregue em 2027, o Ato Declaratório Ambiental (ADA) deixa de ser aceito e o Cadastro Ambiental Rural (CAR) passa a ser obrigatório. Um documento que servia sobretudo à regularização ambiental vira base de cálculo de imposto.
O fim da regra dos 10 reais
Consolidou-se no mercado a chamada “regra dos 10 reais”: contadores declaravam áreas de 1 hectare, cada uma correspondente a R$ 10 de imposto, para evitar um trabalho mais detalhado. Em muitos casos, uma propriedade grande aparecia com poucas parcelas e algumas centenas de reais de tributo. Estudos indicam que a Receita deixou de arrecadar valores expressivos por causa dessa simplificação.
Com o CAR, a Receita calcula a área total do imóvel e, pelos vértices dos polígonos, identifica o que não é tributável, como reserva legal, áreas de preservação permanente e servidões administrativas. Em uma fazenda de 1.000 hectares no Cerrado, em conformidade, cerca de 200 hectares ficam de fora. Os 800 restantes entram na base de cálculo.
A alíquota e a prova
O imposto depende do grau de utilização da terra e do Valor da Terra Nua do município. Quanto maior a área efetivamente explorada, menor tende a ser a alíquota, o que incentiva declarar o máximo possível como produtivo.
O ponto de atenção é a comprovação. A Receita pode cruzar as notas fiscais do produtor com a estimativa de produção por cultura da área declarada e, se as vendas forem menores, pedir justificativas em até cinco anos. O risco é maior em culturas como o café, em que o produtor costuma segurar a safra à espera de melhores preços. A produção existiu, mas não gerou nota fiscal no ano. Sem registros que mostrem o que foi colhido e onde está armazenado, explicar a diferença fica mais difícil.
Dois lados do mesmo problema
Para o produtor, o desafio é duplo: inconsistências no CAR passam a ter reflexo fiscal, e uma declaração mal sustentada pode ser questionada anos depois. Há ainda o caixa, já que a reforma antecipa a tributação de insumos para o momento da entrega, e não mais para o recebimento do grão. O desembolso vem mais cedo no ciclo, e a margem para erros de planejamento diminui.
Para o contador, o trabalho deixa de ser de simplificação. Passa a envolver conferência de polígonos, cruzamento entre áreas declaradas e produção e guarda de evidências. O profissional que antes preenchia um formulário enxuto agora responde por uma declaração que pode ser confrontada com dados georreferenciados e fiscais.
O papel da tecnologia
É nesse contexto que a Farmie, empresa criada para dar conformidade ambiental e rastreabilidade ao agro, ganha um novo uso. A plataforma analisa o CAR, verifica embargos, reserva legal, APP e alertas de desmatamento e examina se um polígono sinalizado é desmatamento ou incêndio natural. Com a mudança tributária, a empresa passou a usar também os polígonos de talhões produtivos, que registram as áreas cultivadas e as culturas de cada colheita.
Esses registros ajudam produtores e contadores a declarar o ITR com mais precisão e a organizar as evidências para uma eventual fiscalização. A expectativa é que as regras, que começam no nível de empresa e cadastro, avancem também para a pessoa física, o que amplia o número de produtores expostos.
Quem chegar a 2027 com o CAR revisado, os talhões mapeados e as provas em ordem terá mais segurança para declarar e para defender o que declarou.
* Bernardo de Souza Madeira é arquiteto de sistemas e consultor com 30 anos de experiência em TI, especializado em IA, Blockchain e soluções inovadoras. É fundador de empresas voltadas à eficiência operacional, vendas, marketing e Agro.